Capital One 360 체킹 리뷰 — 수수료 0인데 한인에겐 ‘두 번째 계좌’인 이유
읽는 시간: 약 14분
본 글에는 제휴 링크가 없습니다. Capital One을 비롯한 어떤 금융기관으로부터도 대가를 받지 않았으며, 모든 수치는 공개된 계좌 약관·공식 안내·공공 통계를 근거로 정리했습니다. 자세한 내용은 광고 및 제휴 안내를 참조해 주십시오.
목차
- 결론 먼저 — 지금 당장 무엇을 할 것인가
- Capital One 360 체킹 리뷰 — 수수료 0의 실체
- 약관이 정한 자격 — 영주권 전에는 만들 수 없습니다
- 한국 송금이 걸립니다 — 지점 없는 주에 한인 61%
- 이자 0.10% — 체킹에 돈을 묵히면 안 되는 이유
- 누구에게 맞나 — 장단점과 개설 전 체크
체킹 계좌는 눈에 잘 안 띄는 인프라입니다. 그런데 매달 새는 돈의 크기를 정하는 건 결국 이 계좌입니다. 유지비 $12짜리 계좌를 5년 쓰면 $720이고, 해외 결제 수수료 3%짜리 데빗카드로 한국에서 한 달을 지내면 그것대로 또 빠집니다.
Capital One 360 체킹으로 갈아타고 매년 백몇십 달러를 그대로 아끼는 분이 있습니다. 반대로 조건을 확인하지 않고 온라인 신청을 눌렀다가 자격에서 막히는 분도 있습니다. 같은 상품인데 결과가 갈리는 이유는 혜택이 아니라 자격 요건에 있습니다.
이 글은 360 체킹이 지금 내 상황에 맞는 계좌인지 판단하시도록 씁니다. 수수료표만 훑고 끝내지 않고, 한인이 실제로 부딪히는 두 지점 — 개설 자격과 한국 송금 — 을 약관 원문까지 확인해 정리했습니다.
숫자 하나만 먼저 보고 가시죠. 미 인구조사국 추정 기준 한국계 인구가 가장 많은 상위 7개 주 가운데 캘리포니아·워싱턴·조지아 세 곳에는 Capital One 지점이 하나도 없습니다. 이 세 주에 사는 한국계가 상위 7개 주 전체의 61.1%입니다. 이 계좌의 가장 큰 제약이 여기서 나옵니다.
핵심 요약 (2026년 9월 10일 확인 기준)
① 월 유지 수수료 $0, 최소 잔액 없음, 해외 결제 수수료 $0. 수수료 구조만 보면 상위권입니다.
② 약관상 미국 시민권자 또는 영주권자만 개설 대상입니다. 유학생·취업비자는 자격 밖입니다.
③ 국제 송금은 지점 방문으로만 가능합니다($40). 지점이 있는 곳은 7개 주뿐입니다.
④ 체킹 이자는 0.10%입니다. 여유 자금은 같은 은행의 Performance Savings로 옮기십시오.
⑤ 신규 개설 보너스 $250 — 75일 안에 $500 이상 직접 입금 2회가 조건입니다.
결론 먼저 — 지금 당장 무엇을 할 것인가
1. 체류 신분부터 확인하십시오. 영주권 또는 시민권이 없으면 약관상 대상이 아닙니다. 신청 전에 막히는 조건입니다.
2. 한국 송금을 은행 창구로 하고 계신다면 계획을 바꾸십시오. 360 체킹은 온라인 국제 송금을 지원하지 않습니다. 송금 앱을 쓰시면 오히려 저렴합니다.
3. 주거래를 옮길 생각이라면 기존 계좌를 바로 닫지 마십시오. 자동이체와 직접 입금이 전부 넘어간 것을 확인한 뒤 정리해도 늦지 않습니다.
4. 여유 자금을 체킹에 두지 마십시오. 0.10%와 4%대는 같은 은행 안에서 한 번의 이체로 갈립니다.
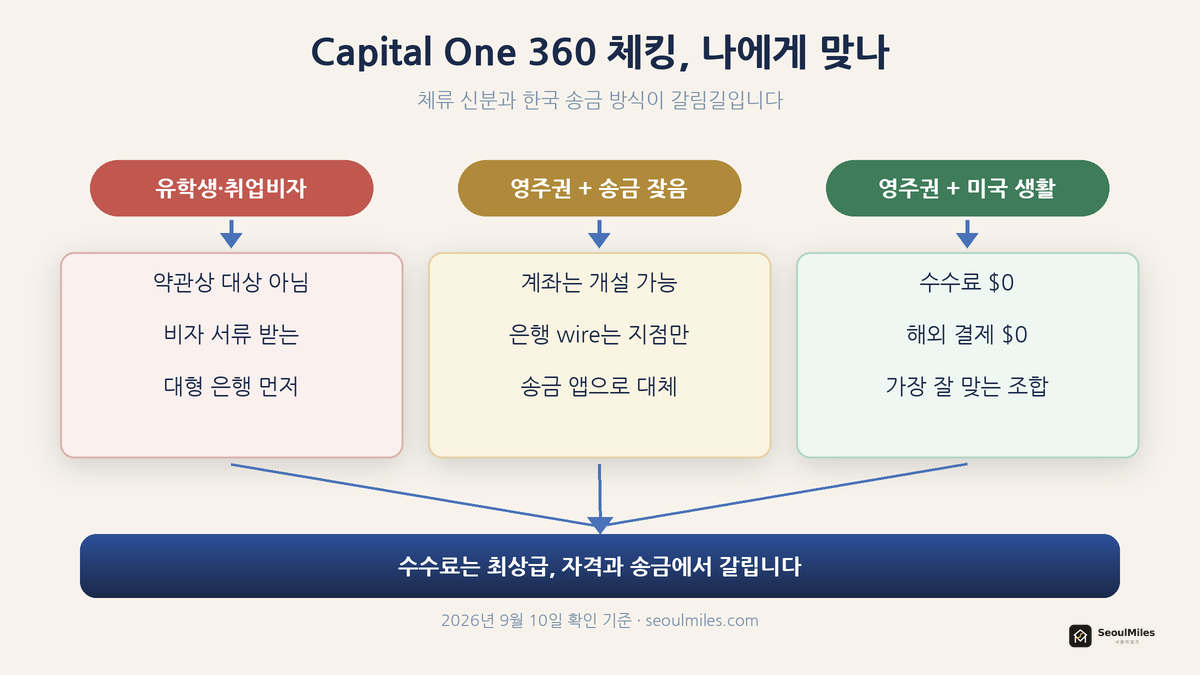
Editor의 한마디. 저는 이 계좌를 “첫 계좌”로 추천하지 않습니다. 미국에 막 도착한 분께는 서류 수용 폭이 넓은 대형 은행이 먼저입니다. 360 체킹은 신분과 생활이 어느 정도 자리잡은 뒤 수수료를 정리하려고 갈아타는 계좌에 가깝습니다.
Capital One 360 체킹 리뷰 — 수수료 0의 실체
Capital One 360 체킹의 강점은 단순합니다. 조건부로 면제해 주는 게 아니라 애초에 받지 않습니다. 최소 잔액을 맞추라거나 직접 입금 금액을 채우라는 단서가 없습니다.
| 항목 | 조건 |
|---|---|
| 월 유지 수수료 | $0 |
| 최소 개설·유지 잔액 | 없음 |
| 해외 결제 수수료 | $0 |
| 무료 ATM | 70,000곳 이상 (Capital One·MoneyPass·Allpoint) |
| 오버드래프트 수수료 | $0 |
| 조기 급여 수령 | 직접 입금 시 최대 2일 |
| Zelle 송금 | 무료 |
| 체킹 연이율(APY) | 0.10% |
| 국내 wire 발신 | $30 |
| 국제 wire 발신 | 지점 방문만 · $40 |
무료 ATM 7만 곳에는 Target·Walgreens·CVS 매장 안에 있는 기기가 들어갑니다. 그런데 Capital One이 타행 ATM 소유자가 물리는 수수료까지 대신 내주지는 않습니다. 약관에도 “Capital One 브랜드가 아닌 ATM의 소유자는 사용료를 물릴 수 있다”고 적혀 있습니다. 한국에 가서 현지 ATM으로 원화를 뽑으면 그 기기 수수료는 본인 부담입니다.
오버드래프트는 세 가지 중에 고릅니다. 잔액이 모자라면 결제를 거절하는 방식, 세이빙스에서 자동으로 끌어오는 방식, 마이너스를 허용하되 수수료를 물리지 않는 방식입니다. 마지막 옵션에는 $250 이상 정기 입금 같은 조건이 붙습니다. “수수료 없는 마이너스 통장”이라는 설명만 보고 당연히 켜지는 기능으로 오해하기 쉬운 대목입니다.
현금 입금은 Walgreens·CVS·Kroger·7-Eleven 같은 제휴 매장에서 합니다. 여기에는 한도가 있습니다. 1회 $999, 하루 $1,500, 한 달 $5,000. 세탁소나 식당처럼 현금 매출이 도는 자영업이라면 이 숫자에서 막힙니다.
Editor의 한마디. 수수료표만 놓고 보면 흠잡을 데가 별로 없습니다. 문제는 표에 안 나오는 조건들이더군요. 아래 두 섹션이 이 글을 쓴 이유입니다.
약관이 정한 자격 — 영주권 전에는 만들 수 없습니다
360 체킹 계좌 약관의 “Eligible customers” 항목은 이렇게 시작합니다.
“360 Checking is available to United States citizens or lawful permanent residents with a U.S. physical address … who are at least 18 years old and have a U.S.-based mobile phone number with either a valid Social Security Number, or an Individual Taxpayer Identification Number (ITIN) and your Linked Account must be with a bank chartered in the U.S.“
읽어야 할 대목이 셋입니다.
첫째, 미국 시민권자 또는 영주권자로 한정합니다. F-1 유학생, H-1B, E-2, J-1 같은 비이민 비자 소지자는 약관 문구상 대상이 아닙니다.
둘째, ITIN을 받아준다는 문장에 속기 쉽습니다. ITIN은 시민권·영주권 요건을 대신하지 않고 그 위에 얹히는 별개 조건입니다. 둘 다 충족해야 합니다. ITIN이 있으니 괜찮겠다고 판단하시면 안 됩니다.
셋째, 미국 내 은행의 Linked Account가 이미 있어야 합니다. 미국에 갓 도착해 계좌가 하나도 없는 상태에서는 출발선에 설 수 없다는 뜻입니다.
시나리오 A — 유학생·취업비자
다른 은행을 보십시오. 여권과 비자, I-20 또는 재직 서류, 미국 주소 증빙으로 계좌를 열어주는 대형 은행이 있습니다. 계좌를 연 다음 크레딧을 어떤 순서로 시작할지는 미국 도착 첫 30일: 크레딧 빌딩 시작 사례들 에 정리해 두었습니다.
시나리오 B — 영주권·시민권 취득 후
이때가 360 체킹의 자리입니다. 정착 초기에 만든 계좌는 대개 유지 조건이 붙어 있거나 수수료가 있습니다. 신분이 정리된 뒤 수수료 0짜리로 옮기는 흐름이 자연스럽습니다.
한 가지 덧붙입니다. 약관 문구와 실제 심사 운영이 언제나 같지는 않습니다. 본인 상황이 애매하시면 신청 전에 Capital One에 직접 물어보시는 편이 안전합니다.
Editor의 한마디. 영어권 리뷰 어디에도 이 문장은 잘 안 나옵니다. 미국에서 나고 자란 리뷰어에게는 당연한 전제라 언급할 이유가 없으니까요. 우리에겐 그게 첫 번째 갈림길입니다.
한국 송금이 걸립니다 — 지점 없는 주에 한인 61%
Capital One 공식 안내는 이렇게 못박습니다. “미국과 미국령 은행으로 보낼 수 있습니다. 국제 송금은 지점을 방문하십시오.” 고객센터 문서도 같습니다. “현재로서는 지점에서만 국제 wire를 보낼 수 있습니다.” 수수료는 $40이고, 계좌 종류에 따라 아예 안 되는 경우도 있으니 방문 전에 문의하라는 단서까지 붙어 있습니다.
즉 앱으로도 웹으로도 한국에 wire를 보낼 수 없습니다.
그러면 지점에 가면 되는데, 여기서 두 번째 문제가 나옵니다. Capital One 지점은 루이지애나·메릴랜드·뉴저지·뉴욕·텍사스·버지니아·워싱턴 D.C. 일곱 곳에만 있습니다. 전국 270곳 남짓입니다.
한국계 인구가 많은 주와 겹쳐 보면 그림이 선명해집니다.
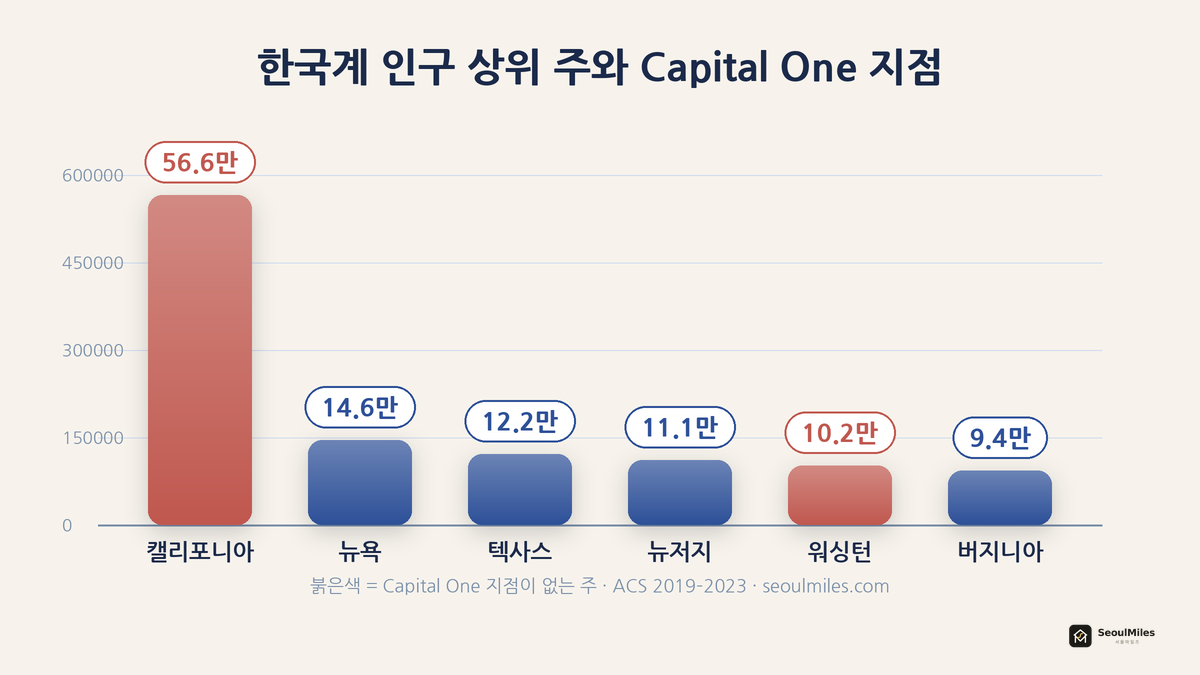
| 주 | 한국계 인구 | Capital One 지점 |
|---|---|---|
| 캘리포니아 | 565,921 | 없음 |
| 뉴욕 | 146,133 | 있음 |
| 텍사스 | 122,201 | 있음 |
| 뉴저지 | 111,443 | 있음 |
| 워싱턴 | 102,228 | 없음 |
| 버지니아 | 94,234 | 있음 |
| 조지아 | 76,116 | 없음 |
상위 7개 주 한국계 인구는 약 122만 명이고, 그중 지점이 없는 세 주에 74만 4천 명, 61.1%가 삽니다. 한인 밀집 지역에 사는 열 명 중 여섯은 창구 국제 송금이 물리적으로 불가능한 셈입니다.
캘리포니아에도 Capital One 간판은 있습니다. 카페(Café)입니다. 그런데 카페는 지점이 아닙니다. 공식 안내에도 “카페는 지점과 같은 서비스를 전부 갖추고 있지 않으며, 카페에는 전통적인 은행 텔러가 없습니다”라고 적혀 있습니다. 카페가 처리하는 업무 목록에 wire는 없습니다. 어바인이나 LA 카페에 가서 한국에 송금하시겠다고 하면 안 되는 일입니다.
그래서 어떻게 하나
은행 wire를 포기하시면 됩니다. 송금 전문 서비스는 체킹 계좌에서 ACH로 돈을 끌어가는 방식이라 Capital One이든 어디든 상관없이 돌아갑니다. 수수료와 환율을 합쳐 보면 $40짜리 은행 wire보다 대개 유리합니다. 서비스별 실제 비용 비교는 $1,000을 한국에 보낸다면? Wise vs Remitly vs 은행 송금 비교 에서 다뤘습니다.
Editor의 한마디. 이건 단점이 맞지만 치명타는 아닙니다. 애초에 은행 wire로 한국에 보내는 게 가장 비싼 방법이니까요. 곤란한 건 “우리 은행에서 보내면 되지” 생각하고 계좌를 연 다음에 아시는 경우입니다.
이자 0.10% — 체킹에 돈을 묵히면 안 되는 이유
360 체킹도 이자를 줍니다. 다만 0.10%입니다. 잔액 구간과 무관하게 같은 이율입니다. $10,000을 1년 넣어두면 $10입니다.
같은 은행의 360 Performance Savings는 4.00%대입니다(변동금리, 2026년 5월 확인 기준). 같은 $10,000이면 $400 안팎입니다. 두 계좌 사이 이체는 즉시 되고 횟수 제한도 없습니다. 생활비만 체킹에 두고 나머지를 세이빙스에 두는 것 외에 다른 선택지가 없습니다.
여기서 한 번 더 조심하실 게 있습니다. Capital One에는 이름이 비슷한 세이빙스가 두 개 있었습니다. 구 상품인 360 Savings는 0.30%에 묶여 있었고, 현 상품인 360 Performance Savings는 시장 금리를 따라 올랐습니다. 기존 고객에게 더 나은 계좌가 생겼다는 사실을 알리지 않았다는 주장으로 집단소송이 제기됐고, $4억 2,500만 규모의 합의에 이르렀습니다. 대상은 2019년 9월 18일부터 2025년 6월 16일 사이 360 Savings를 보유했던 고객이고, 청구 마감은 2025년 10월 2일이었습니다.
교훈은 간단합니다. 계좌 이름을 정확히 확인하십시오. 같은 은행 안에서 단어 하나 차이로 이율이 열 배 이상 벌어질 수 있습니다.
Editor의 한마디. 이 사건을 알고 나서 저는 계좌를 열 때 상품명을 화면 캡처해 둡니다. 몇 년 뒤 “왜 이자가 이것밖에 안 되지” 싶을 때 확인할 근거가 됩니다.
누구에게 맞나 — 장단점과 개설 전 체크
| 장점 | 단점 |
|---|---|
| 월 유지 수수료 $0, 최소 잔액 없음 | 약관상 시민권자·영주권자만 개설 대상 |
| 해외 결제 수수료 $0 — 한국 여행 시 유리 | 개설에 기존 미국 은행 계좌가 필요 |
| 무료 ATM 70,000곳 이상 | 국제 송금 온라인 불가, 지점 방문만($40) |
| 오버드래프트 수수료 $0 (조건 충족 시) | 지점이 7개 주에만 — 캘리포니아 없음 |
| Zelle·모바일 수표 입금·조기 급여 | 체킹 이자 0.10%로 사실상 없음 |
| Capital One 신용카드와 앱 통합 관리 | 현금 입금 한도(1회 $999·월 $5,000) |
| 신규 $250 보너스 | 신규 계좌는 초기 몇 달간 이체 한도 축소 |
정리하면 이렇습니다.
잘 맞는 분 — 영주권이나 시민권을 가지고 미국 안에서 생활이 도는 급여 생활자. 한국 여행이 잦아 데빗카드 해외 사용이 많은 분. Capital One 신용카드를 이미 쓰고 계신 분.
안 맞는 분 — 유학생·취업비자 소지자. 현금 매출이 많은 자영업자. 은행 창구 업무가 자주 필요한 분. 캘리포니아·워싱턴·조지아에 살면서 은행 wire를 고집하시는 분.
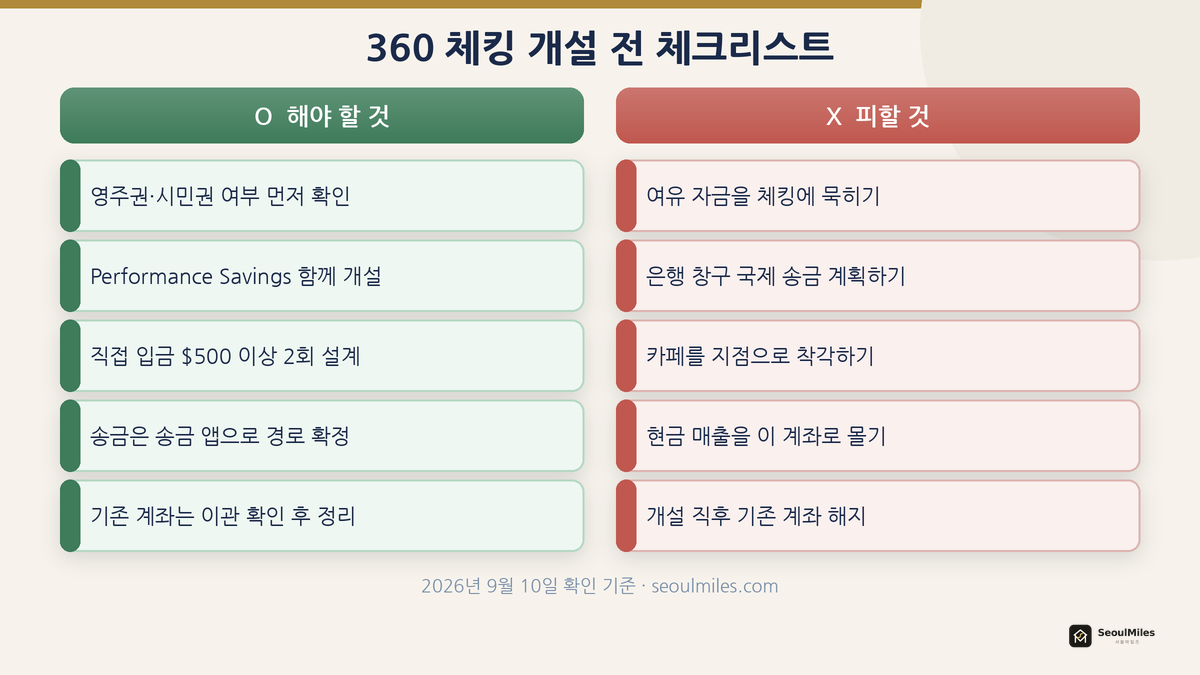
신규 개설 보너스는 $250입니다. 프로모 코드 CHECKING250으로 계좌를 열고 75일 안에 $500 이상 직접 입금을 2회 받으면 됩니다. 지급까지는 개설일로부터 최대 135일이 걸립니다. 2024년 1월 1일 이후 360 체킹 계열 계좌를 주 명의나 공동 명의로 가지고 계셨던 분은 대상에서 빠집니다.
마치며 — 다음 단계
360 체킹은 잘 만든 계좌입니다. 다만 모두를 위한 계좌는 아닙니다. 아래 순서대로만 확인해 보세요.
- 체류 신분을 확인하십시오. 영주권·시민권이 아니면 여기서 멈춥니다.
- 한국 송금 방식을 정하십시오. 송금 앱을 쓰실 거라면 이 계좌의 단점 하나가 사라집니다.
- 여유 자금 자리를 먼저 만드십시오. Performance Savings를 함께 열고 생활비만 체킹에 남기십시오.
Q. 유학생인데 정말 못 만드나요?
약관 문구상으로는 대상이 아닙니다. 심사 운영은 이와 다를 수 있으니 신청 전에 직접 확인해 보세요. 확실한 길을 원하시면 비자 서류를 받아주는 대형 은행이 낫습니다.
Q. 한국에 송금하려면 어떻게 하나요?
앱이나 웹으로는 안 됩니다. 송금 전문 서비스가 체킹에서 자동으로 출금해 가는 방식을 쓰시면 되고, 비용도 은행 wire보다 적게 듭니다.
Q. 쓰던 은행 계좌는 닫아야 하나요?
서두르지 마십시오. 직접 입금과 자동이체가 전부 넘어간 것을 두어 달 확인한 뒤에 정리하셔도 됩니다.
수수료를 정리하는 일은 한 번 해두면 계속 남습니다. 오늘 확인하실 건 체류 신분 한 줄이면 충분합니다.
크레딧과 미국 생활 금융 소식을 정리해 보내드립니다.
SeoulMiles 뉴스레터 구독하기
관련 글
- SSN 없이 신용카드 만들기
- ITIN으로 신용카드 만들기: 완벽 가이드 (2026)
- 한국 신용 기록을 미국으로 가져올 수 있을까? (Nova Credit 완벽 분석)
- Secured 카드 vs Unsecured 카드: 무엇부터 시작해야 할까
- 미국 첫 1년, 신용점수 700 만들기 로드맵
글쓴이. Sean Kim, SeoulMiles 창업자. 2000년 미국 도착, SSN 없이 6개월 동안 첫 카드를 받지 못한 경험, 이후 개인·비즈니스 카드 다수 보유 경험을 바탕으로 SeoulMiles를 시작했습니다.
최종 업데이트: 2026년 9월 12일
이 글은 일반적인 안내이며 금융기관별로 계좌 약관과 개설 조건이 수시로 바뀔 수 있습니다. 최종 확인은 금융기관 공식 문서에서 하시기 바랍니다.