고금리 예금(HYSA) 2026 비교 — 평균 0.37%에서 최고 4.50%로 옮기는 법
읽는 시간: 약 13분
같은 금액이라도 어느 계좌에 두느냐에 따라 1년 이자가 10배 넘게 벌어집니다. 고금리 예금(High-Yield Savings Account, HYSA)과 일반 저축예금의 격차가 지금처럼 큰 시기도 드뭅니다.
비상금을 진작 HYSA로 옮긴 사람은 매달 이자가 쌓입니다. 한국에서 온 뒤 처음 연 대형 은행 계좌에 돈을 그대로 둔 사람은 몇 년째 낮은 금리를 받는 줄도 모르는 경우가 많습니다.
이 글은 지금 받을 수 있는 금리를 은행별로 비교하고, 한인·이민자가 계좌를 옮기기 전 확인할 것을 순서대로 정리하도록 도와드리기 위해 씁니다.
연준은 2026년 9월 16일 정책금리를 3.75%~4.00%로 올렸습니다(연방준비제도 발표). 2025년 12월 인하 이후 방향이 바뀐 셈입니다. 그런데도 일반 저축예금 평균은 여전히 0.37%입니다.
요약
- 일반 저축예금 전국 평균은 0.37%, 시장 최고 HYSA는 4.50%로 약 12배 차이가 납니다(2026-09-23 집계).
- 연준은 2026-09-16 정책금리를 3.75%~4.00%로 인상했습니다. 금리 방향은 예측이 어렵고, 평균 계좌에 돈을 두는 비용은 지금도 발생합니다.
- 공식 페이지로 확인한 계좌: Wealthfront 3.55%(신규 3개월 4.20%), Marcus 3.50%, SoFi 3.30%(조건 충족 시 최대 4.20%), Ally 3.00%.
- HYSA는 변동금리입니다. 금리를 고정하고 싶다면 CD, 수시 입출금은 체킹을 유지하세요.
- ITIN·비자 신분별 개설 가능 여부는 은행·상담원마다 다를 수 있어 개설 전 직접 확인이 필요합니다.
목차
- 먼저 확인할 것 — 고금리 예금(HYSA)으로 옮기기 전 핵심
- 금리가 오른 2026년, 평균 계좌에 두면 생기는 차이
- HYSA 금리 비교 2026 — 은행별 APY와 조건
- 한인·이민자가 계좌 열기 전 은행에 물어볼 것
- 고금리 예금으로 옮기는 법 5단계
- 마무리 — 다음 단계와 자주 묻는 질문
먼저 확인할 것 — 고금리 예금(HYSA)으로 옮기기 전 핵심
평균 계좌에 비상금이 있다면 금리부터 확인하세요. 일반 저축예금 평균 0.37%와 시장 최고 4.50%의 격차가 큽니다.
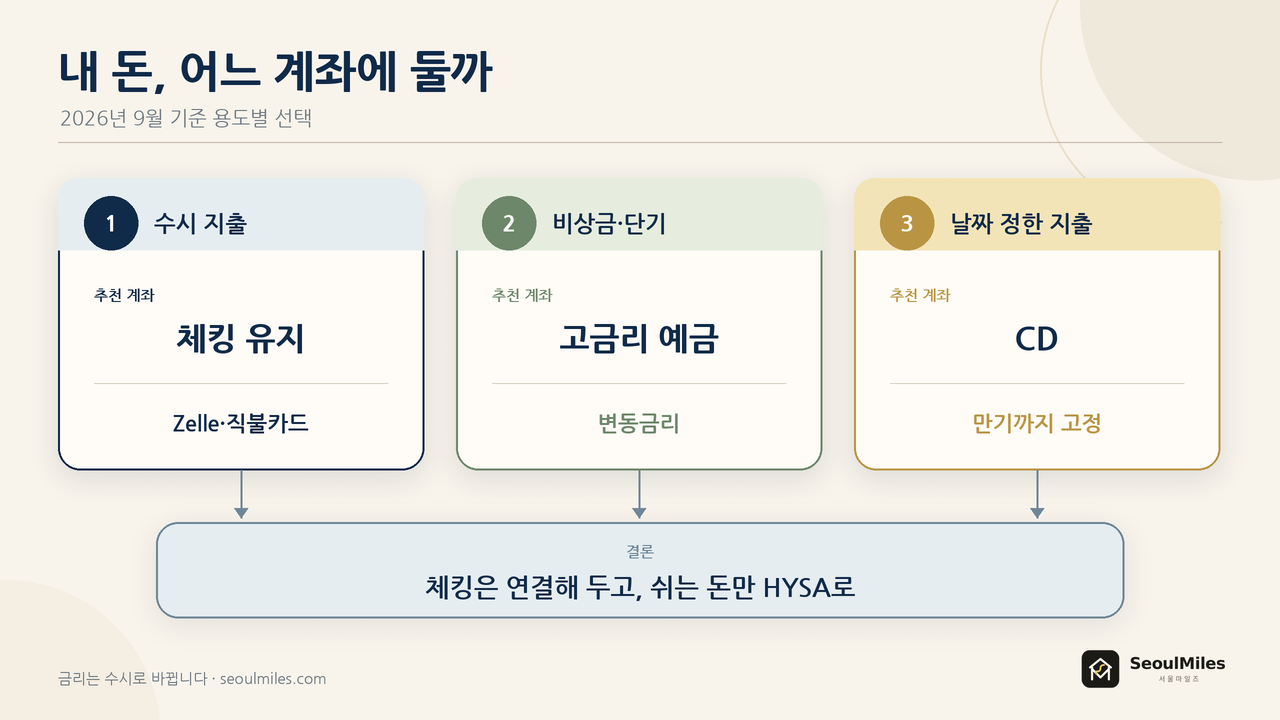
체킹은 해지하지 말고 연결해 두세요. Zelle 송금, 수표, 직불카드는 체킹으로 계속 처리합니다.
표시된 APY가 조건부인지 보세요. 프로모션 기간, 신규 가입 우대, 잔액 구간 같은 조건이 붙은 숫자가 섞여 있습니다.
ITIN이나 비자로 계좌를 연다면 개설 전 은행에 직접 물어보세요. 상담원마다 답이 다를 수 있습니다.
Editor의 한마디. 금리 1~2%포인트를 좇아 은행을 자주 갈아타기보다, 평균 계좌에 잠자고 있는 돈을 한 번 옮기는 쪽이 효과가 큽니다.
금리가 오른 2026년, 평균 계좌에 두면 생기는 차이
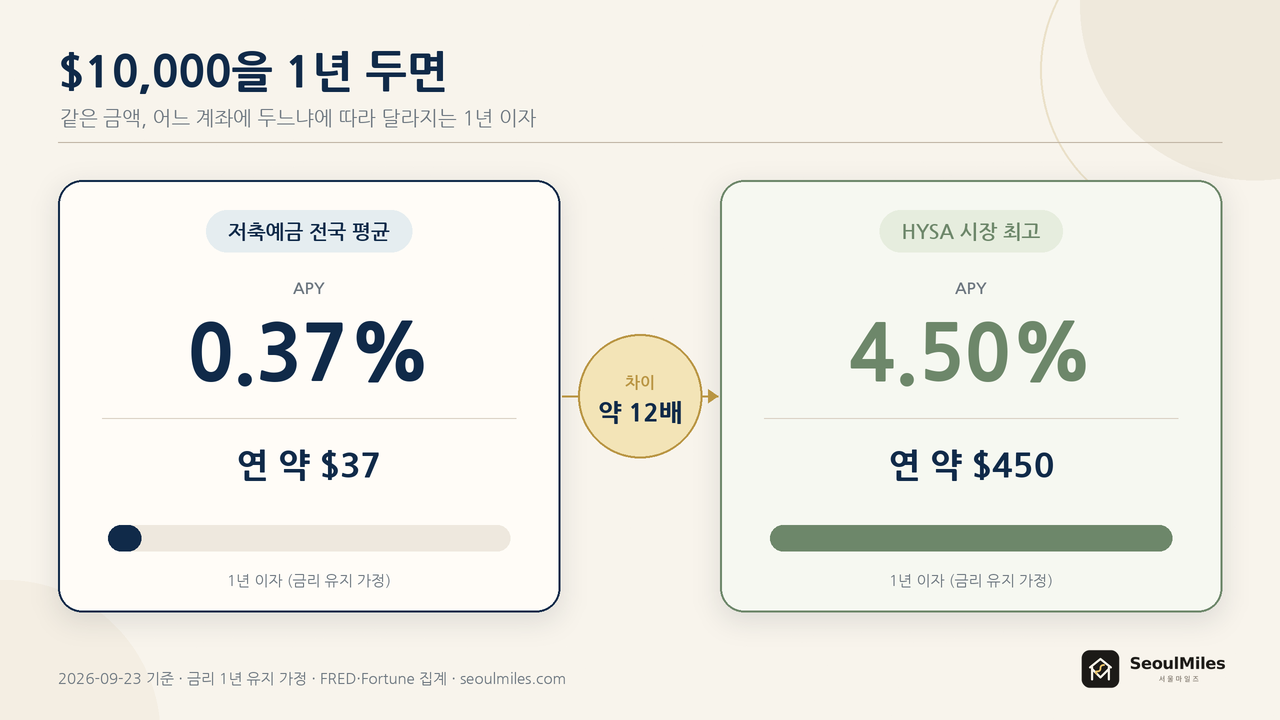
일반 저축예금 전국 평균은 0.37%입니다(FRED 세인트루이스 연은 저축예금 전국 금리, 2026-09-21 업데이트). 시장 최고 HYSA는 4.50%로 평균의 약 12배입니다(Fortune 2026-09-23 집계, Curinos 데이터).
연준의 최근 경로는 일직선이 아닙니다. 2025년 12월 10일 정책금리를 3.50%~3.75%로 내리면서 “미리 정해진 경로가 아니다”라고 밝혔고, 2026년 9월 16일에는 3.75%~4.00%로 다시 올렸습니다. 남은 회의는 10월 27~28일, 12월 8~9일입니다(FOMC 회의 일정).
$10,000을 1년 그대로 둔다고 가정하면, 평균 0.37%는 연 약 $37입니다. 시장 최고 4.50%라면 연 약 $450, 3.50%대 계좌라면 연 약 $350입니다. HYSA는 변동금리라 실제 이자는 달라질 수 있습니다.
Editor의 한마디. 금리가 언제 내릴지 맞히려 하지 마세요. 9개월 사이 인하에서 인상으로 방향이 바뀐 것 자체가, 전망보다 오늘의 격차를 기준으로 움직여야 한다는 근거입니다.
HYSA 금리 비교 2026 — 은행별 APY와 조건
기록일은 2026년 9월 23일입니다. HYSA 금리는 주 단위로 바뀌니 가입 직전 공식 페이지에서 다시 확인하세요.
공식 페이지에서 금리를 직접 확인한 곳은 Wealthfront Cash Account, Marcus by Goldman Sachs High Yield Online Savings, SoFi Checking and Savings, Ally Bank Online Savings입니다. Marcus는 조건 없이 3.50%이고, Ally는 3.00%로 낮은 편이지만 버킷 기능 덕분에 관리가 편하다는 평이 많습니다.
CIT Bank Platinum Savings, American Express High Yield Savings, Capital One 360 Performance Savings는 공식 페이지에서 수치를 직접 읽지 못해 제3자 집계로 표기했습니다. Discover Online Savings 공식 주소는 현재 Capital One 360 Performance Savings 페이지로 연결됩니다.
| 계좌 | APY (2026-09-23) | 최소 개설 / 유지 | 조건·특징 | 확인 |
|---|---|---|---|---|
| Wealthfront Cash Account | 3.55% (신규 3개월 4.20%) | 명시 없음 | 은행 아님, program bank 분산 예치 | 공식 |
| Marcus High Yield Online Savings | 3.50% | $0 / $0 | — | 공식 |
| SoFi Checking and Savings | 3.30% (조건 충족 시 최대 4.20%) | $0 / $0 | 2026-09-03~12-31 신규, 다이렉트디파짓 또는 $5,000 입금 | 공식 |
| Ally Online Savings | 3.00% | $0 / $0 | 금리는 낮은 편, 버킷 기능 | 공식 |
| CIT Bank Platinum Savings | 4.10%⚠️ | $100 / $5,000(최고금리 구간) | 잔액 조건 | 제3자 집계 · 발행 전 재확인 |
| American Express High Yield Savings | 3.10%⚠️ | $0 / $0 | — | 제3자 집계 · 발행 전 재확인 |
| Capital One 360 Performance Savings | 3.00%⚠️ | $0 / $0 | Discover 온라인 저축 URL이 이 페이지로 연결됨 | 제3자 집계 · 발행 전 재확인 |
⚠️ 표시는 공식 페이지에서 수치를 직접 확인하지 못해 NerdWallet·Bankrate 집계를 옮긴 값입니다. 가입 전 각 은행 공식 페이지에서 다시 확인하세요.
표시 금리보다 먼저 볼 조건
SoFi와 Wealthfront의 4.20%는 조건이 붙은 프로모션 금리이고, 기본 금리는 각각 3.30%, 3.55%입니다. Wealthfront는 신규 가입 후 3개월, SoFi는 2026년 9월 3일~12월 31일 신규 가입자가 다이렉트디파짓 또는 $5,000 입금 조건을 채워야 받는 금리입니다. CIT의 4.10%는 $5,000 이상 잔액 구간에서만 붙습니다. Wealthfront는 program bank에 나눠 예치하는 구조로, 공식 페이지는 개인 최대 $8,000,000, 공동명의 최대 $16,000,000까지 예금보험 커버리지를 넓힐 수 있다고 안내합니다.
한인 금융 커뮤니티에서는 Capital One 360, Ally, CIT Bank 등이 HYSA 후보로 자주 언급됐고, Zelle·수표·직불카드용 체킹을 따로 유지해야 한다는 지적도 나왔습니다. 브로커리지 머니마켓펀드가 낫다는 반론도 있었지만 이 글의 범위 밖입니다.
미국 신용 포럼에서는 신협(credit union)과 온라인 은행을 비교하며 월 유지 요건이 적은 계좌를 선호하는 의견이 많았습니다. 신협 계좌는 은행 예금보험이 아니라 NCUA 공유예금보험 대상으로, 조합원 1인·신협 1곳당 $250,000까지 보호됩니다(NCUA 안내).
Editor의 한마디. 표 맨 위 숫자보다, 조건 없이 내가 바로 받을 수 있는 금리를 먼저 보세요. 프로모션이 끝난 뒤의 금리까지 알고 가입하면 나중에 덜 놀랍니다.
HYSA 금리와 은행 조건은 자주 바뀝니다. 바뀐 내용을 정리해 보내드립니다. SeoulMiles 뉴스레터 구독하기
한인·이민자가 계좌 열기 전 은행에 물어볼 것
이번 조사에서 SoFi, Capital One, Marcus, Wealthfront, Ally 공식 페이지 어디에서도 “ITIN으로 개설 가능”이라는 명시적 문구를 찾지 못했습니다. 다만 SoFi는 비영주권자용 계좌 개설 안내 페이지를 따로 운영합니다. FDIC 가입 은행이라면 예금주 1인·은행 1곳·소유형태 1개당 $250,000까지 예금보험 한도가 적용됩니다(FDIC 예금보험 한도 안내).
미국 직장인 커뮤니티에서는 비영주권자의 온라인 저축계좌 개설 질문에 “겉으로는 시민권·영주권을 요구하는 것 같아도 실제로는 SSN이나 세금신고번호만 확인하는 경우가 많았다”는 경험담과 개설 후기가 이어졌습니다. 세금 목적과 이민 목적의 “비거주자” 정의가 달라 혼란스럽다는 지적도 있었습니다. 개인 경험일 뿐 은행의 공식 정책은 아니니, 직접 문의해 최신 정책을 확인하세요.
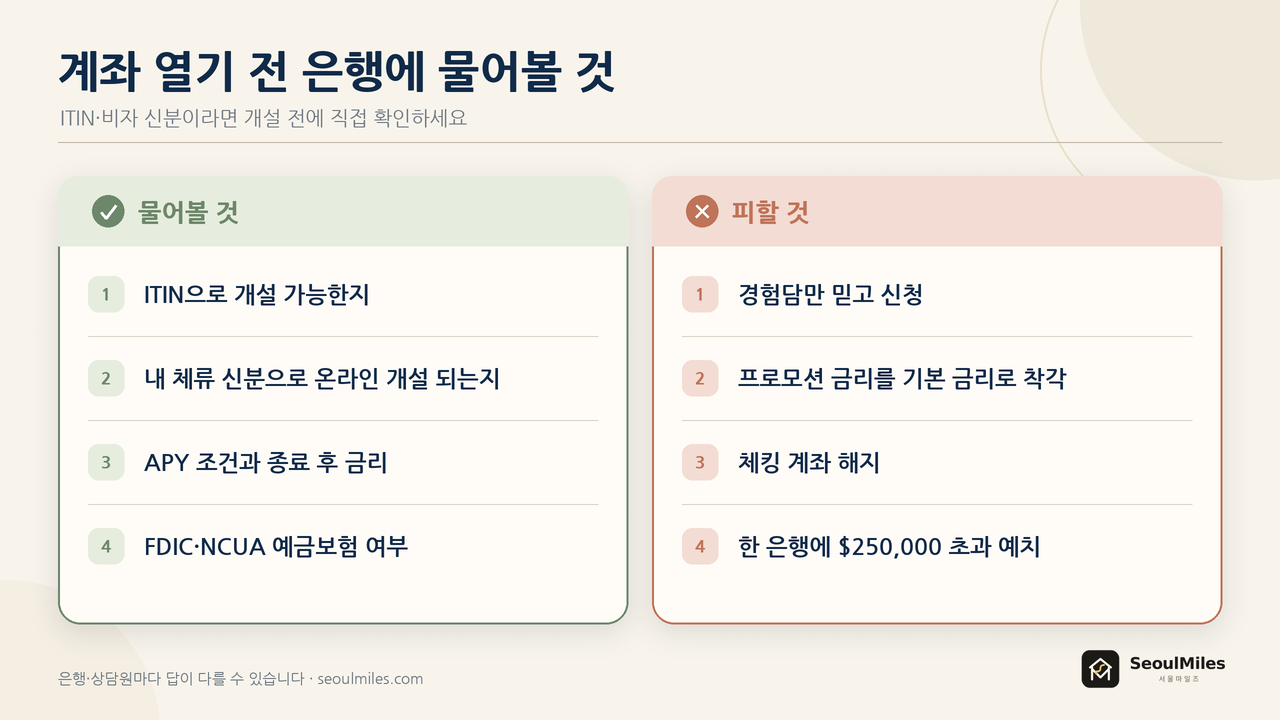
전화·채팅으로 확인할 6가지
- SSN 없이 ITIN으로 개설할 수 있는가
- 내 체류 신분(비자 종류·영주권 여부)으로 온라인 개설이 되는가, 지점 방문이 필요한가
- 표시된 APY를 받기 위한 조건(잔액·다이렉트디파짓·프로모션 기간)과 기간 종료 후 금리는 얼마인가
- 예금보험이 FDIC인지 NCUA인지, 비은행 앱이면 어느 program bank에 예치되는가
- 외부 체킹 계좌는 어떻게 연결하는가
- 연말 이자 소득 서류(1099-INT)는 어떻게 받는가
Editor의 한마디. SSN 없이 6개월 동안 첫 카드를 받지 못했던 경험을 돌아보면, “안 된다”는 답을 들어도 다른 채널로 한 번 더 물어볼 가치가 있습니다. 지점·전화·채팅의 답이 다른 경우가 실제로 있습니다.
고금리 예금으로 옮기는 법 5단계
1단계. 돈을 용도별로 나누기
수시로 쓸 생활비는 체킹에 남기고, 당장 쓰지 않을 비상금이나 단기 목표 자금만 옮깁니다.
| 구분 | HYSA | 머니마켓(MMA) | CD |
|---|---|---|---|
| 입출금 | 자유(수수료 없이) | 자유 | 중도해지 시 벌금 |
| 금리 | 변동 | 변동 | 만기까지 고정 |
| 맞는 용도 | 비상금·여행자금 등 단기 | 주기적으로 꺼내 쓰는 중기 자금 | 집 구매·학자금 등 날짜 정해진 지출 |
→ 할 일: 체킹에 둘 생활비와 옮길 돈을 먼저 나누세요.
2단계. 조건 없이 받을 수 있는 금리로 은행 고르기
비교표에서 조건 없는 금리부터 보고, 조건부라면 내가 조건을 채울 수 있는지와 종료 후 금리를 확인합니다.
→ 할 일: 후보 2곳을 골라 공식 페이지에서 APY를 다시 확인하세요.
3단계. 신분·서류 먼저 확인하기
ITIN이나 비자 신분으로 연다면 신청 전에 고객센터에 앞의 6가지를 물어보세요.
→ 할 일: 고객센터에 ITIN·신분 관련 질문을 먼저 하세요.
4단계. 계좌 개설 후 기존 체킹 연결해 이체하기
새 계좌를 연 뒤에도 기존 체킹은 그대로 둡니다. 일상 결제는 체킹으로, HYSA는 돈을 모아 두는 용도로만 씁니다.
→ 할 일: 소액을 먼저 이체해 연결이 제대로 되는지 확인하세요.
5단계. 금리 확인과 세금 챙기기
HYSA는 변동금리라 한 번 옮겼다고 끝이 아닙니다. 분기마다 한 번씩 금리를 비교해 보길 권합니다. 연 이자가 $10 이상이면 은행이 Form 1099-INT를 발급합니다(IRS 안내). 이자 소득은 연방 소득세 과세 대상입니다. 한국 송금 전 자금을 잠시 보관하는 용도라면, 세금 디테일은 송금 관련 글을 참고하세요.
→ 할 일: 1099-INT를 받을 주소나 이메일을 확인하세요.
Editor의 한마디. 한 은행에 $250,000을 넘겨 예치할 계획이라면 소유형태나 은행을 나눠 예금보험 한도 안에 들어오도록 조정하세요. 비상금 용도라면 CD보다 HYSA가 더 잘 맞습니다.
마무리 — 다음 단계와 자주 묻는 질문
목표는 단순합니다. 평균 계좌에 잠자고 있는 돈을 조건 확인 후 한 번 옮기는 것입니다.
- 현재 계좌 금리 확인하기
- 옮길 금액 정하기
- 후보 은행 APY·조건 재확인하기
- 개설 전 신분 관련 질문하기
Q. 지금 옮겨도 금리가 떨어지면 손해 아닌가요?
HYSA는 변동금리라 금리가 내려가면 이자도 줄어듭니다. 그래도 평균 0.37%보다 낮아지기 전까지는 차이가 남습니다. 금리를 고정하고 싶다면 CD를 함께 고려하세요.
Q. ITIN만 있어도 HYSA를 열 수 있나요?
이번 조사에서 공식 문구로 확인된 은행은 없습니다. 은행·상담원마다 답이 다를 수 있으니 개설 전 직접 확인하세요.
Q. 온라인 은행은 안전한가요?
FDIC 가입 은행은 예금주 1인·은행 1곳·소유형태 1개당 $250,000, 신협은 NCUA가 같은 한도로 보호합니다. Wealthfront처럼 은행이 아닌 서비스는 program bank 구조를 확인하세요.
Q. 이자에도 세금을 내나요?
과세 대상입니다. 연 이자가 $10 이상이면 은행이 1099-INT를 발급합니다.
Q. SoFi 4.20%는 누구나 받나요?
기본 금리는 3.30%입니다. 최대 4.20%는 2026년 9월 3일~12월 31일 신규 가입자가 다이렉트디파짓 또는 $5,000 입금 조건을 채울 때만 적용됩니다.
지금 계좌 금리부터 확인해 보세요. 평균 계좌에 남아 있는 돈이라면, 오늘 옮기는 것만으로도 차이가 쌓이기 시작합니다.
관련 글
- SoFi Checking 가입 보너스 최대 $400 받는 법 — 고금리 조건과 한국계 생활자에게 맞는지
- Capital One 360 체킹 리뷰 — 수수료 0인데 한인에겐 ‘두 번째 계좌’인 이유
- 한국에서 미국으로 송금 2026 — 한도·상속 반출·미국 신고 총정리
- 환율 좋은 시기에 송금하기: 자동 송금·환율 알림 서비스 비교
한국어로 금리 변동과 계좌별 조건 변화를 정리해 보내드립니다. SeoulMiles 뉴스레터 구독하기
글쓴이. Sean Kim, SeoulMiles 창업자. 2000년 미국 도착, SSN 없이 6개월 동안 첫 카드를 받지 못한 경험, 이후 개인·비즈니스 카드 다수 보유 경험을 바탕으로 SeoulMiles를 시작했습니다.
최종 업데이트: 2026년 10월 3일
이 글은 일반적인 안내이며 예금 금리(APY)와 가입 조건, 신분별 계좌 개설 가능 여부는 은행별로 다르고 수시로 바뀔 수 있습니다. 최종 확인은 각 은행 공식 페이지와 고객센터에서 하시기 바랍니다.