SoFi Checking 가입 보너스 최대 $400 받는 법 — 고금리 조건과 한국계 생활자에게 맞는지
읽는 시간 약 7분
요약. SoFi Checking 리뷰의 핵심은 Checking만 보는 것이 아니라, 함께 열리는 Savings와 direct deposit 조건까지 한 묶음으로 보는 데 있습니다. 월 유지 수수료와 네트워크 내 ATM 수수료가 없다는 점은 편하지만, 높은 APY는 주로 Savings에 적용되고 조건도 있습니다. 급여 이체가 가능하고 현금 지점 방문이 잦지 않다면 검토할 만합니다.
미국에서 첫 주거 계약과 카드 결제를 시작하면 입출금 계좌도 생활비의 중심이 됩니다. 앱이 편하고 금리가 높아 보이는 계좌를 고른 사람도, 급여 이체 조건이나 현금 인출 동선을 나중에 확인해 불편을 겪곤 합니다. 이 글은 SoFi Checking 리뷰를 찾는 분이 금리 광고보다 먼저 계좌 구조와 실제 사용 조건을 살피도록 돕기 위해 씁니다.
본 글에는 제휴 링크가 포함되어 있습니다. 사용자에게 추가 비용은 발생하지 않으며, 카드·프로그램 추천은 광고비와 무관하게 작성됩니다. 자세한 내용은 광고 및 제휴 안내를 참조해 주십시오.
목차
- 결론 먼저
- SoFi Checking은 어떤 계좌인가
- SoFi APY와 direct deposit 조건
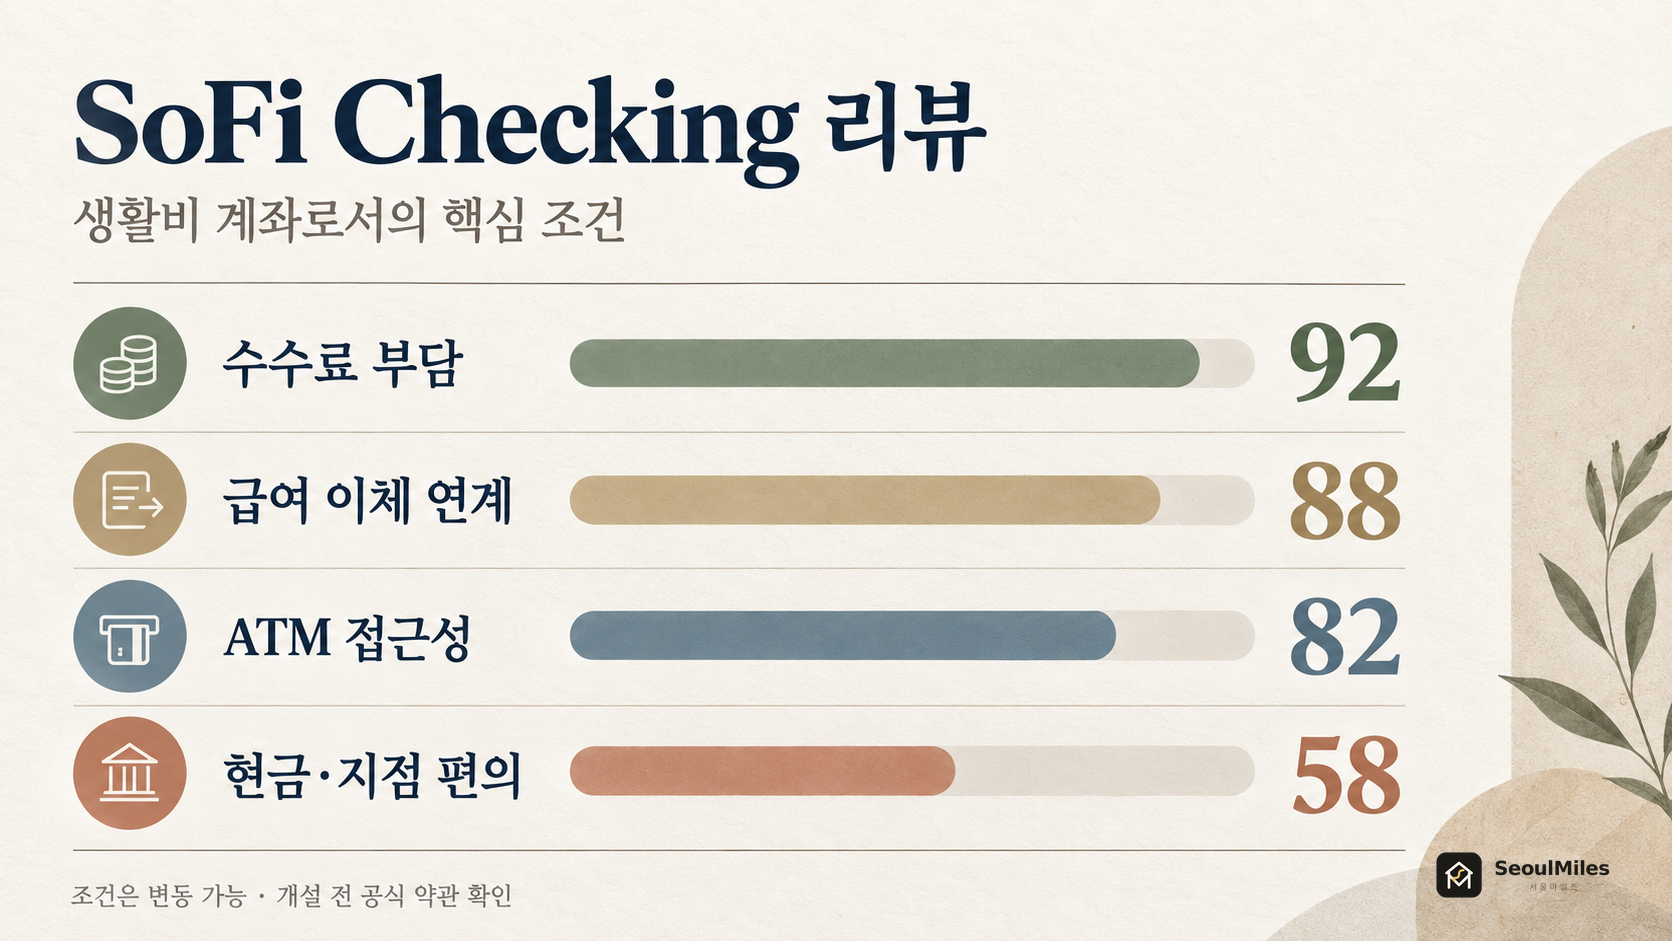
- 수수료와 ATM 접근성
- 누구에게 맞고 누구에게는 덜 맞나
- 개설 전 체크리스트와 Q&A
결론 먼저 — 지금 당장 무엇을 할 것인가
결론부터 네 줄로 정리해 드립니다.
- 급여를 정기적으로 받는다면: 높은 Savings APY 조건, 조기 급여 수령, 자동이체 편의까지 함께 확인해 볼 만합니다.
- 직접 입금이 없다면: 31일마다 $5,000 qualifying deposits 조건을 충족할 수 있는지 먼저 계산하세요. 그렇지 않으면 Savings 금리가 달라집니다.
- 현금을 자주 쓰거나 지점 상담이 필요하다면: Allpoint ATM 위치를 생활 반경에서 확인하고, 지점형 은행을 병행하는 편이 편할 수 있습니다.
- 가입 보너스는 최대 $400입니다: 첫 direct deposit 이후 25일 안에 $5,000 이상 합산 입금하면 $400, $1,000~$4,999.99면 $50을 받습니다. 2026년 12월 31일까지 접수된 개설건에만 적용되며, SoFi에서 direct deposit을 한 번도 설정한 적 없는 회원만 대상입니다.
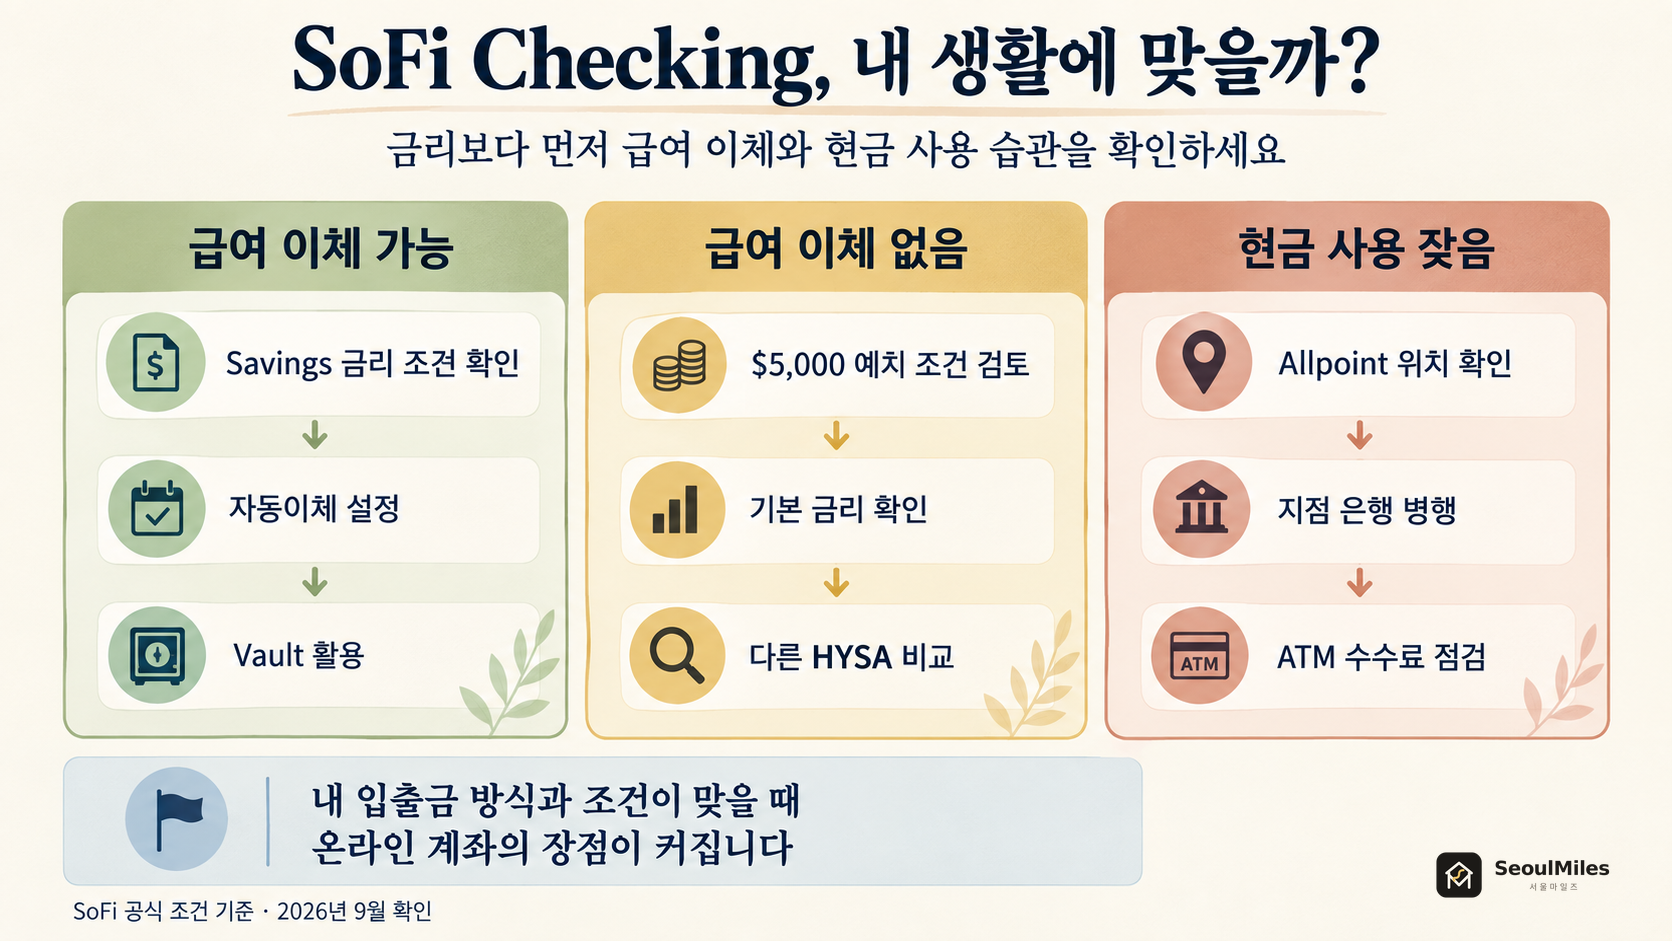
Editor의 한마디. 온라인 은행 계좌는 한 가지 숫자로 고르면 아쉽습니다. 급여가 들어오는 날, 현금을 찾는 곳, 비상금이 머무는 곳을 한 번에 그려 보면 계좌가 맞는지 훨씬 선명해집니다.
SoFi Checking은 어떤 계좌인가
SoFi Checking은 단독 상품처럼 보이지만, 개설하면 SoFi Savings도 함께 열리는 구조입니다. 그래서 이 계좌를 생활비가 오가는 Checking과 비상금·단기 저축을 두는 Savings의 조합으로 이해하는 편이 정확합니다.
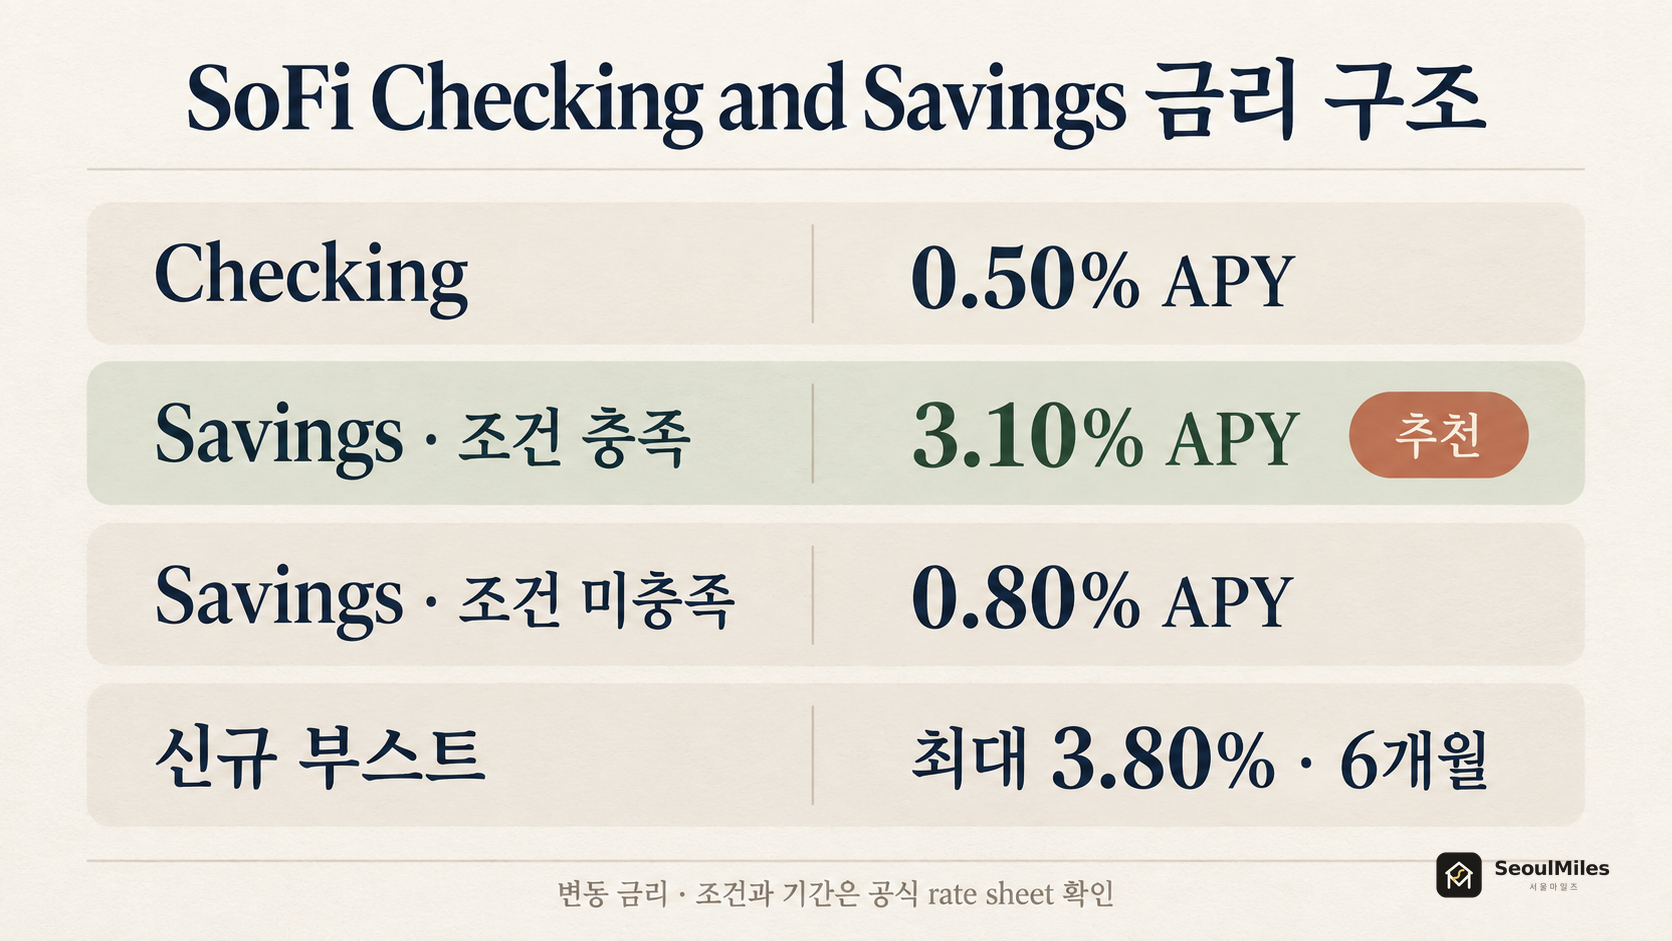
Checking의 이자는 현재 안내 기준 연 0.50% APY입니다. 반면 더 높은 금리는 Savings와 Vault에 붙습니다. 따라서 입출금 계좌에 월급을 계속 쌓아 두기보다, 당장 쓸 돈과 남는 돈을 구분해 두는 습관이 필요합니다.
통계로 보면 이 글에서 가장 중요한 숫자는 0.50%, 3.10%, 0.80%입니다. 같은 SoFi 화면 안에서도 돈이 어느 계좌에 있고 조건을 충족했는지에 따라 결과가 달라집니다. 개인의 예금 규모와 입금 방식에 따라 이 차이는 커질 수 있습니다.
Editor의 한마디. “Checking도 고금리인가”라는 질문을 먼저 하게 됩니다. 답은 높은 금리의 중심이 Savings라는 쪽에 가깝습니다. 계좌 이름보다 잔액을 어디에 둘지부터 정해 보세요.
SoFi APY와 direct deposit 조건
SoFi가 안내하는 Savings와 Vault의 3.10% APY는 적격 direct deposit 또는 31일마다 $5,000 qualifying deposits 조건과 연결됩니다. 조건을 충족하지 않는 Savings 금리는 0.80%로 안내되어 있습니다. APY는 변동 금리라 계좌를 열기 전 rate sheet에서 다시 확인해야 합니다.
적격 direct deposit은 보통 고용주 급여, 연금, 정부 지급금처럼 정기 수입으로 분류되는 ACH 입금입니다. 단순 개인 간 이체나 본인 계좌에서 옮긴 돈이 같은 방식으로 인정된다고 가정하면 안 됩니다. 고용주나 지급 기관의 표기 방식에 따라 인식에 차이가 날 수 있으니, 첫 입금 뒤 앱의 APY Details를 확인하는 편이 안전합니다.
신규 회원에게는 Savings 기본 APY에 0.70%p를 더해 최대 3.80% APY를 최대 6개월 적용하는 프로모션도 안내되어 있습니다. 다만 개설 기한, direct deposit 설정 기한, 대상 계좌 같은 세부 조건이 붙습니다. 프로모션은 생활비 계좌를 바꾸는 결정의 보너스일 뿐, 주된 이유가 되면 안 됩니다.
Editor의 한마디. 급여 이체를 옮길 때는 한 달만 보고 판단하지 마세요. 이직, 프리랜서 전환, 휴직 뒤에도 31일 조건을 유지할 수 있는지까지 생각하면 선택이 훨씬 현실적입니다.
수수료와 ATM 접근성
SoFi는 Checking and Savings에 계좌·서비스·월 유지 수수료를 부과하지 않는다고 안내합니다. 최소 잔액 수수료와 계좌 유지비가 없는 점은 미국 생활 초기에는 분명한 장점입니다. 잔액이 적은 달에도 계좌비가 빠져나갈 걱정을 줄일 수 있기 때문입니다.
다만 “수수료 없음”을 모든 거래에 적용되는 말로 받아들이면 곤란합니다. outgoing wire, Instant Transfer, global remittance에는 거래 수수료가 생길 수 있습니다. 한국 송금을 자주 하거나 급하게 다른 은행으로 돈을 보내는 습관이 있다면, 보내기 직전 fee sheet와 앱의 사전 안내를 확인하세요.
ATM은 Allpoint 네트워크 55,000개 이상에서 SoFi 수수료 없이 쓸 수 있습니다. CVS, Walgreens 등 생활권에서 찾기 쉬운 곳도 있지만, 네트워크 밖 ATM의 제3자 수수료는 환급되지 않습니다. 특히 여행지나 한인 마트 주변에서 현금을 자주 찾는다면 앱으로 실제 위치를 먼저 검색해 보세요.
Editor의 한마디. 디지털 계좌의 약점은 앱이 아니라 현금이 필요해지는 순간에 드러납니다. 자주 가는 집·직장·학교 근처의 ATM 세 곳만 미리 저장해도 체감이 크게 달라집니다.
누구에게 맞고 누구에게는 덜 맞나
SoFi Checking은 급여 이체를 설정할 수 있고, 남는 돈을 Savings와 Vault로 나눠 둘 사람에게 잘 맞습니다. 수수료를 단순하게 관리하고, 앱에서 입출금·자동이체·저축 목표를 한곳에서 정리하고 싶은 경우에도 장점이 있습니다. 미국에서 새 직장을 시작하며 급여 계좌를 새로 고르는 시점이라면 특히 비교가 쉽습니다.
반대로 현금 입출금과 대면 상담이 생활의 중요한 부분이라면 신중해야 합니다. 전통 은행의 지점 네트워크, 현금 입금 방식, cashier’s check 같은 업무가 더 편한 사람도 있습니다. direct deposit이나 $5,000 예치 조건을 꾸준히 맞추기 어렵다면, 고금리 Savings를 가장 큰 이유로 선택하는 것은 기대와 달라질 수 있습니다.
선택은 좋고 나쁨보다 역할 분담의 문제에 가깝습니다. SoFi를 급여·저축 허브로 쓰고, 지점형 은행은 현금과 대면 업무용으로 남겨 두는 방식도 가능합니다. 계좌를 하나로 통합할지, 두 개로 나눌지는 자신의 거래 습관이 결정합니다.
개설 전 체크리스트와 Q&A
개설 버튼을 누르기 전 아래 세 가지만 확인하세요.
- 급여·연금·정부 지급금이 적격 direct deposit으로 들어올 수 있는가
- 최근 31일 안에 $5,000 qualifying deposits 조건을 대신 충족할 필요가 있는가
- 집과 직장 근처에 Allpoint ATM이 있는가
- 해외 송금·instant transfer를 자주 쓰는가. 그렇다면 거래 수수료를 확인했는가
- APY, 보너스, fee sheet의 날짜와 세부 약관을 오늘 기준으로 다시 읽었는가
SoFi Checking만 단독으로 열 수 있나요?
현재 안내 기준으로 Checking을 열면 Savings도 함께 개설됩니다. 두 계좌를 역할별로 나눠 쓰는 구조를 전제로 생각하는 편이 좋습니다.
3%대 APY는 Checking 잔액에도 적용되나요?
높은 APY는 Savings와 Vault에 적용되는 조건입니다. Checking APY와 Savings APY를 같은 숫자로 생각하지 말고, 계좌별 rate sheet를 확인하세요.
direct deposit이 없으면 피해야 하나요?
월 유지 수수료가 없고 Allpoint ATM을 쓸 수 있다는 장점은 남습니다. 다만 Savings의 높은 금리가 목적이라면 조건 미충족 시 금리가 어떻게 바뀌는지가 핵심입니다. 다른 고금리 예금 계좌와 조건을 나란히 비교해 보세요.
한국어로 인사이트를 받아보세요
신규 카드 출시, 사인업 보너스 알림, 미국 은행 계좌 활용 팁을 이메일로 보내드립니다.
마치며
SoFi Checking은 “고금리 Checking” 한 줄로 정리하기보다, Savings와 direct deposit 조건을 포함한 온라인 은행 조합으로 봐야 합니다. 급여 이체와 저축 동선이 맞으면 단순하고 편한 허브가 될 수 있습니다. 조건이 맞지 않는다면 같은 금액을 다른 계좌에 둘 때의 이자와 현금 편의까지 비교한 뒤 결정하세요.
계좌는 한 번 열고 끝나는 선택이 아닙니다. 첫 급여가 들어온 뒤 APY Details와 ATM 사용 경험을 확인하고, 불편하면 역할을 조정하면 됩니다.
글쓴이. Sean Kim, SeoulMiles 창업자. 2000년 미국 도착, SSN 없이 6개월 동안 첫 카드를 받지 못한 경험, 이후 개인·비즈니스 카드 다수 보유 경험을 바탕으로 SeoulMiles를 시작했습니다.
최종 업데이트: 2026년 9월 14일
이 글은 일반적인 안내이며 [은행별 상품 조건과 정책이 다를 수 있습니다]. 최종 확인은 공식 기관에서 하시기 바랍니다.